企业出海:中国快消企业出海新商机
2024年东南亚电商行业发展前景
1.潜力群岛-东南亚持续发力追赶世界发展
东南亚约有6.93亿人口--(约占9%全球人口,约占中国人口的49%)
根据数据显示,东南亚2023年GDP+4.6%,具OECD.org预测,2024年GDP+4.8%。
相较于我国2023年GDP+5.3%;2024年上半年GDP+5%和全球2023年GDP+2.7%;面对全球的不确定性,东南亚增长呈现韧性。
预测通胀率会增长4.2%,尽管通胀率居高不下,但在全球通胀率增长6.6%,且由于能源部门的供应压力和食品价格上升减缓,东南亚地区所有国家的通胀率都会将至目标范围内。
根据OECD.org显示,2022年,流入东盟的外国直接投资(FDI)高达2240亿美元,创下历史新高,作为对比,全球外国直接投资下降12%。
亚太地区旅游业GDP预计在未来十年(2022-2032);年增长+8.5%。全球旅游GDP增长+5.8%。
2. 东南亚的多元化和年轻化为快消品牌发展带来潜力
东南亚的人口结构多元化且年轻,为快消品牌提供了巨大的市场潜力。例如,马来西亚、菲律宾、印度尼西亚、新加坡、泰国和越南等国的人口年龄中位数均低于40岁,人均GDP在3000至83000美元之间,表明该地区具有不同的消费能力和需求。
以中国作为基准:人口14亿+;人均GDP:$12720;年龄中位数:39;无主要宗教;种族多样性低。
新加坡:人口六百万+,人均GDP:$82808;年龄中位数42.8;以穆斯林、佛教、基督教、印度教、为主要宗教;种族多样性高。
马来西亚:人口在3.3千万;人均GDP:$11993,;年龄中位数30.8;宗教以穆斯林、佛教、基督教、印度教为主。种族多样性高。
泰国:人口在7.2千万;人均GDP:$6910;年龄中位数40.2;宗教以佛教为主;种族多样性低。
印度尼西亚:人口2.8亿;人均GDP:$4788;年龄中位数:29.9,;宗教以穆斯林为主;种族多样性中等。
越南:人口9.9千万;人均GDP:$4164;年龄中位数:32.8;宗教以佛教为主;种族多样性低。
菲律宾:人口:1.2亿;人均GDP:$3499;年龄中位数:25;宗教以基督教为主;种族多样性中等。
3、东南亚快消品市场分析
亚太地区的快速消费品销售额增长率基本稳定在1.5%,其中菲律宾、马来西亚、泰国的消费增长尤为强劲。中国全渠道销额增长在MAT2403期间为3.1%,而东南亚各国的快消品同比销额增长表现各异,显示出市场细分化的特点。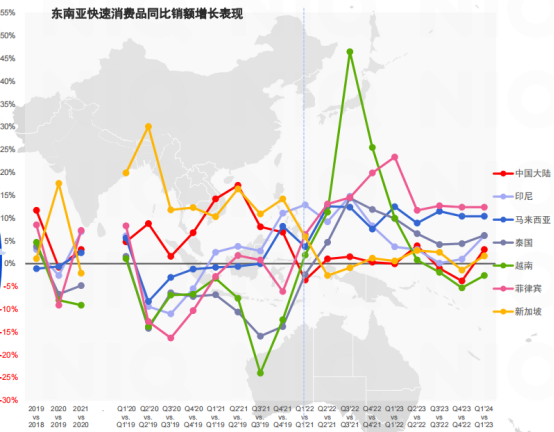
各品类的持续增长映射出东南亚快消市场的蓬勃发展
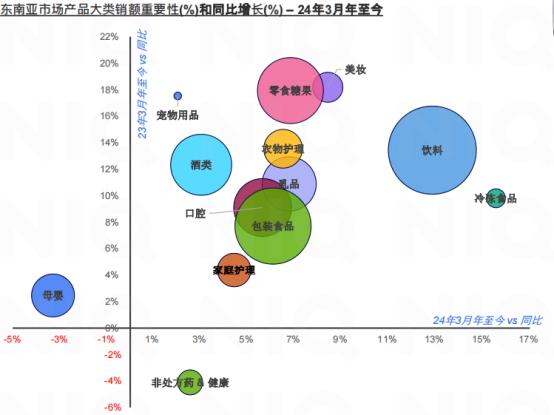
4.消费者行为与市场趋势
东南亚消费者面临生活成本上升和经济放缓的双重压力。74%的消费者感受到生活成本的增加,49%的消费者因宏观经济放缓承受更大的经济压力。在这样的背景下,消费者更加关注食品价格,并寻求促销和折扣以减轻经济压力。
5.东南亚各国市场特点
菲律宾:食品价格上涨对消费者产生压力,商超通过提供促销活动来缓解消费者压力。
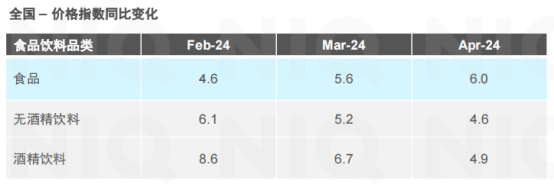
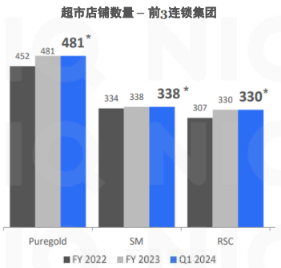
印尼:促销在节庆期间尤为重要,品牌可以通过深耕细分市场和价格段获得成功。
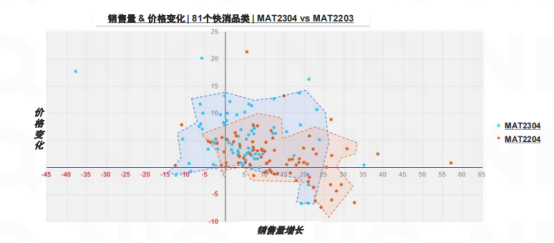
马来西亚:消费者寻求身心健康平衡的同时对价格敏感,增长无处不在,但消费者对价格依然很敏感。但据数据显示马来西亚只有14%的人,预算紧张,只能按需购买,有52%的人是预算充足,想买就买的,
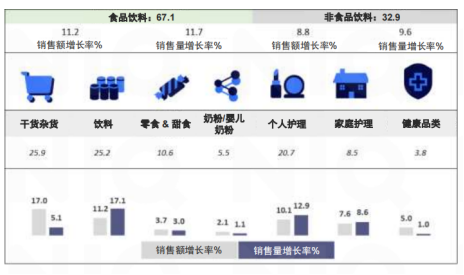
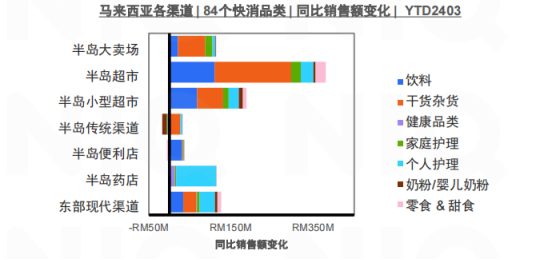
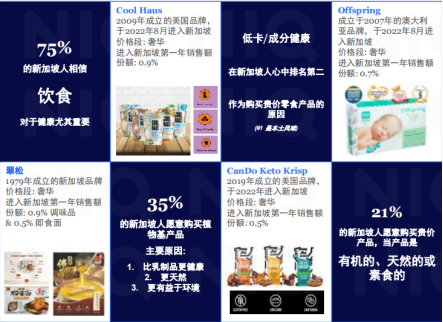
新加坡:新加坡人热衷于有意识地消费,对健康零食的兴起表现出浓厚的兴趣。
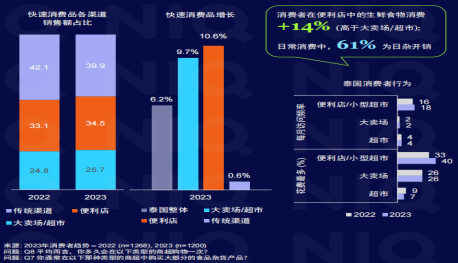
泰国:消费者行为的变化影响了泰国传统渠道和大规模商超,便利店融入了更多生鲜产品和大包装家护产品。
6.中国快消企业的出海机遇
中国快消企业在东南亚市场的拓展中,可以利用东南亚的人口红利、经济韧性和市场多样性。通过深入了解各国消费者的行为和需求,中国企业可以定制化其产品和市场策略,以适应不同国家的市场环境。
以菲律宾消费者研究为案例
菲律宾消费者人群细分:不同消费者的应对策略也各不相同
消费者类型:
节俭购物者:占比百分之二十九、低收入。消费特征:低消费者追求小SKU、减少现金支出。
追求体验者:占比百分之二十九、中低收入。消费特征:积极追求物有所值,这意味这个愉快的购物体验。
讨价还价者:占比百分之二十一、中低收入。消费特征:优惠搜寻者,品牌忠实度较低。
追求使用者:占比百分之十三、中高收入。消费特征:实用、对网上购物兴趣不大。
品质追求者:占比百分之八、较高收入。消费特征:高消费群体、高品质无条件、在实体店和网店购物。
各种品类在菲律宾状态

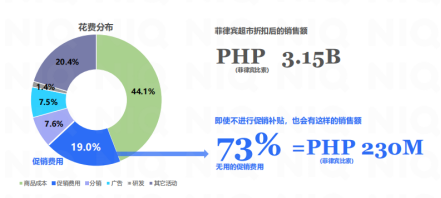
回报低的促销活动不再值得投资:菲律宾73%的快消品的促销补贴是浪费的
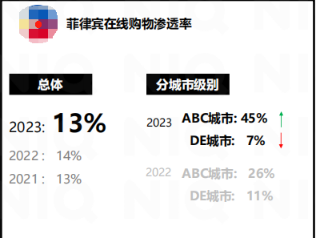
且菲律宾消费者网购渗透率低,尤其是低线级城市;实体店渠道丰富,网店渠道单一
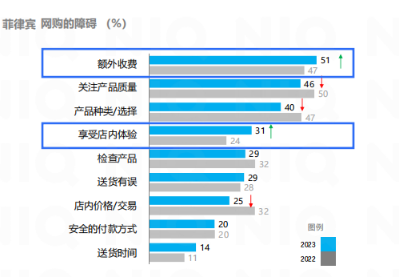
额外收费、购物者享受店内体验的影响对线上购物的影响在今年尤为突出,线上购物最大难点是配送费贵且配送时效低,配送时长最快也要四天。
相对于线上,线下店铺,购物体验就会更加的好。
65% 的消费者更喜欢在井然有序、环境舒适的杂货店购物。
33% 的消费者不再网上购买食品杂货,因为他们喜欢店内购物体验(比如更喜欢店内购物)。
35% 的消费者会避免在网上购买食品杂货,因为他们无法感觉、触摸和嗅闻他们想要的产品。
东南亚为快消企业提供了新的商机,但也需要企业深入了解各国市场特点和消费者行为,制定有针对性的市场策略。中国企业出海东南亚应关注当地消费者需求、文化差异和市场趋势,利用数字化和电商渠道,同时注意物流和配送服务的优化。
中国快消企业的新商机。东南亚,这片潜力无限的群岛,正以惊人的速度追赶世界的发展。
首先,让我们看看东南亚的人口和经济数据。东南亚拥有约6.93亿人口,占全球人口的9%,接近中国的一半。2023年,东南亚GDP增长了4.6%,预计2024年将达到4.8%,展现出了强劲的增长势头。
尽管全球经济面临不确定性,东南亚的增长依然展现出了韧性。同时,尽管通胀率预计将增长4.2%,但与全球6.6%的通胀率相比,东南亚的通胀率预计将回落至目标范围内。
2022年,流入东盟的外国直接投资(FDI)达到了2240亿美元,创下历史新高,这与全球外国直接投资下降12%形成了鲜明对比。
亚太地区旅游业GDP预计在未来十年年增长8.5%,超过全球旅游GDP的5.8%增长。
东南亚的人口结构多元化且年轻,为快消品牌提供了巨大的市场潜力。例如,马来西亚、菲律宾、印度尼西亚、新加坡、泰国和越南等国的人口年龄中位数均低于40岁。
亚太地区的快速消费品销售额增长率基本稳定在1.5%,其中菲律宾、马来西亚、泰国的消费增长尤为强劲。
东南亚消费者面临生活成本上升和经济放缓的双重压力。在这样的背景下,消费者更加关注食品价格,并寻求促销和折扣以减轻经济压力。
例如:
菲律宾:食品价格上涨对消费者产生压力,商超通过提供促销活动来缓解消费者压力。
印尼:促销在节庆期间尤为重要,品牌可以通过深耕细分市场和价格段获得成功。
马来西亚:消费者寻求身心健康平衡的同时对价格敏感。
新加坡:新加坡人热衷于有意识地消费,对健康零食的兴起表现出浓厚的兴趣。
泰国:消费者行为的变化影响了泰国传统渠道和大规模商超,便利店融入了更多生鲜产品和大包装家护产品。
中国快消企业在东南亚市场的拓展中,可以利用东南亚的人口红利、经济韧性和市场多样性。通过深入了解各国消费者的行为和需求,中国企业可以定制化其产品和市场策略,以适应不同国家的市场环境。
以菲律宾消费者研究案例:
菲律宾消费者人群细分为节俭购物者、追求体验者、讨价还价者、追求使用者和品质追求者。不同消费者的应对策略也各不相同。
在菲律宾,73%的快消品的促销补贴是浪费的,且菲律宾消费者网购渗透率低,尤其是低线级城市。实体店渠道丰富,网店渠道单一,配送时效低。
针对于网购渗透率低,尤其是低线级城市,可以考虑投资提升线上购物体验,比如优化网站设计、提供更快捷的配送服务。
65% 的消费者更喜欢在井然有序、环境舒适的杂货店购物,33% 的消费者不再网上购买食品杂货,因为他们喜欢店内购物体验。
根据消费者偏好线下购物体验的数据,投资于实体店的改善,提供更好的购物环境和体验。
利用消费者对店内体验的偏好,举办线下活动,增加品牌与消费者的互动
东南亚为快消企业提供了新的商机,但也需要企业深入了解各国市场特点和消费者行为,制定有针对性的市场策略。中国企业出海东南亚应关注当地消费者需求、文化差异和市场趋势,利用数字化和电商渠道,同时注意物流和配送服务的优化。